中信证券研报指出,2026年二季度大众品需求整体环比走弱,但是同比保持稳健正增长。成本端,饮料板块存在一定成本压力,而其他板块成本端较为稳定。费用端,今年以来价格竞争缓和或者平稳趋势不变,渠道库存健康、各家企业竞争理性。进入2026年下半年,在去年同期需求偏弱基数以及今年以来需求环比稳健、竞争理性下,看好下半年大众品板块环比景气提升。近期大众品板块股价调整较多,板块2026年估值已经下行至15xPE左右或之下,估值优势逐步凸显。建议继续围绕三条主线进行配置。顺周期逻辑:推荐餐供和乳制品板块;独立成长逻辑:推荐景气度较高的饮料和零食板块;高股息防御主线。
举报 相关阅读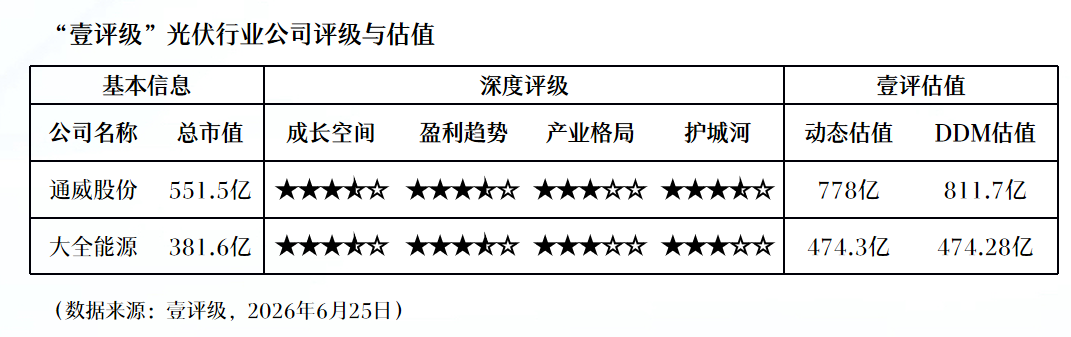 壹评级:光伏新增装机下滑,多晶硅价格短期承压
362 06-26 09:50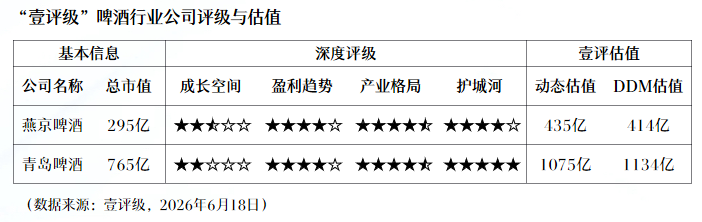 壹评级:啤酒需求持续磨底,成本端有压力
548 06-18 09:43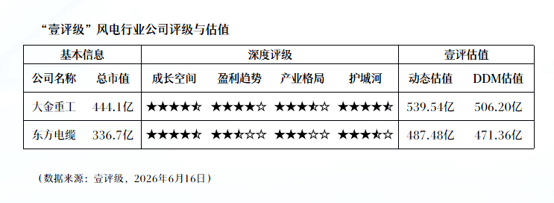 壹评级:政策持续催化,风电业绩有望稳步兑现
424 06-17 09:21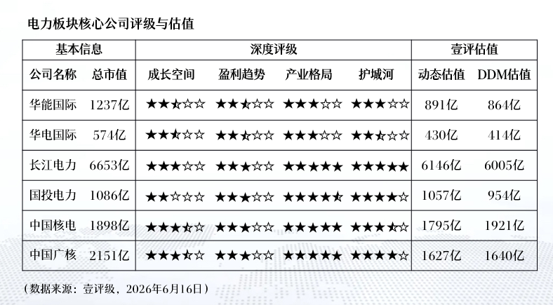 壹评级:5月电力需求向好,关注电力板块投资机会
362 06-17 09:20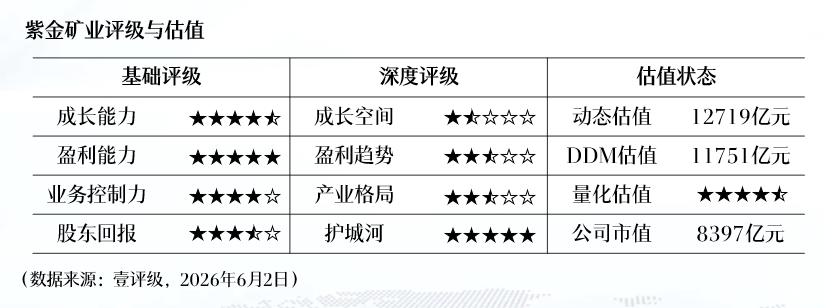 壹评级:铜价强势上行,紫金矿业长期价值被显著低估
734 06-03 09:59 一财最热 点击关闭元鼎证券提示:文章来自网络,不代表本站观点。